こんにちは、ことはです。
先日、イオン銀行で320万円の5年定期預金を組みました。
契約したときの金利は、
年1.61%。
最近はNISAやiDeCoなど「投資」の話をすることも多いわが家ですが、この320万円については投資に回すつもりはありませんでした。
なぜなら、このお金はもともと、
「本当に何かあったときのためのお金」
として、夫と決めて残してきた生活防衛資金だからです。
そして実は、この定期預金。
始まりはなんと2011年。
約15年前から続いている、わが家のお金の話です。
2011年、300万円を生活防衛資金として定期預金へ
2011年。
当時のわが家は、今とは違って投資をまったくしていませんでした。
NISAもiDeCoもやっていない。
完全に現金派。
そんな中、夫と相談して、
「何かあったときのために300万円は絶対に残しておこう」
と決めました。
病気だったり、仕事だったり、家族に何かあったり。
何が起こるかは分からないけれど、この300万円には基本的に手をつけない。
そんなつもりで選んだのが、イオン銀行の5年定期預金でした。
当時の金利は、
年0.3%。
今見るとそれほど高く感じませんが、当時の私は、
「普通預金に置いておくよりいいかな」
くらいの感覚だったと思います。
そして300万円を5年間預けました。
5年後……そのまま放置しました
問題はここから(笑)。
2011年に5年定期を組んだので、本来なら2016年ごろに一度きちんと見直せばよかったのですが、
そのまま自動継続。
そして、その後もほぼ放置。
気づけばさらに約10年が経っていました。
その間は超低金利の時代。
正確な金利は改めて履歴を確認したいところですが、一時は0.01%程度という、ほとんど利息がつかない水準で継続していたと思います。
今振り返ると、
「10年も放っておいたの、もったいなかったな……」
とも思います。
でも、その一方で、このお金には手をつけずに15年間残せた。
それはそれで、生活防衛資金としての役割はちゃんと果たしてくれていました。
その間に、わが家のお金の持ち方も変わった
2011年当時は完全な現金派だった私。
でも、ここ5年ほどで状況はかなり変わりました。
今は、
NISA。
iDeCo。
企業型DC。
持ち株。
少しずつ投資もするようになりました。
「現金だけ持っていれば安心」
という考え方から、
長期で使わないお金は投資で育てる
という考え方もするようになりました。
それでも、全部のお金を投資に回したいとは思っていません。
投資には値下がりがあります。
長期投資だから大丈夫と分かっていても、評価額が下がればやっぱり気になります(笑)。
だから、
投資するお金とは別に、確実に残しておく現金も持っていたい。
今もそこは変わりません。
生活防衛資金の300万円は、やっぱり投資しない
そこで今回、この定期預金をどうするか改めて考えました。
300万円をNISAに入れる?
個人向け国債にする?
普通預金に戻す?
いろいろ選択肢はあります。
でも結局、
このお金は2011年から生活防衛資金として残してきたもの。
だったら、今回もその役割は変えなくていい。
そう思いました。
「増やすためのお金」ではなく、
「何があってもここにある、と安心するためのお金」。
NISAやiDeCoとは、そもそもの目的が違います。
2026年、いったん解約。そして320万円を預け直しました
そんなタイミングで目にしたのが、イオン銀行の定期預金。
今回、私が契約した金利は、
5年・年1.61%。
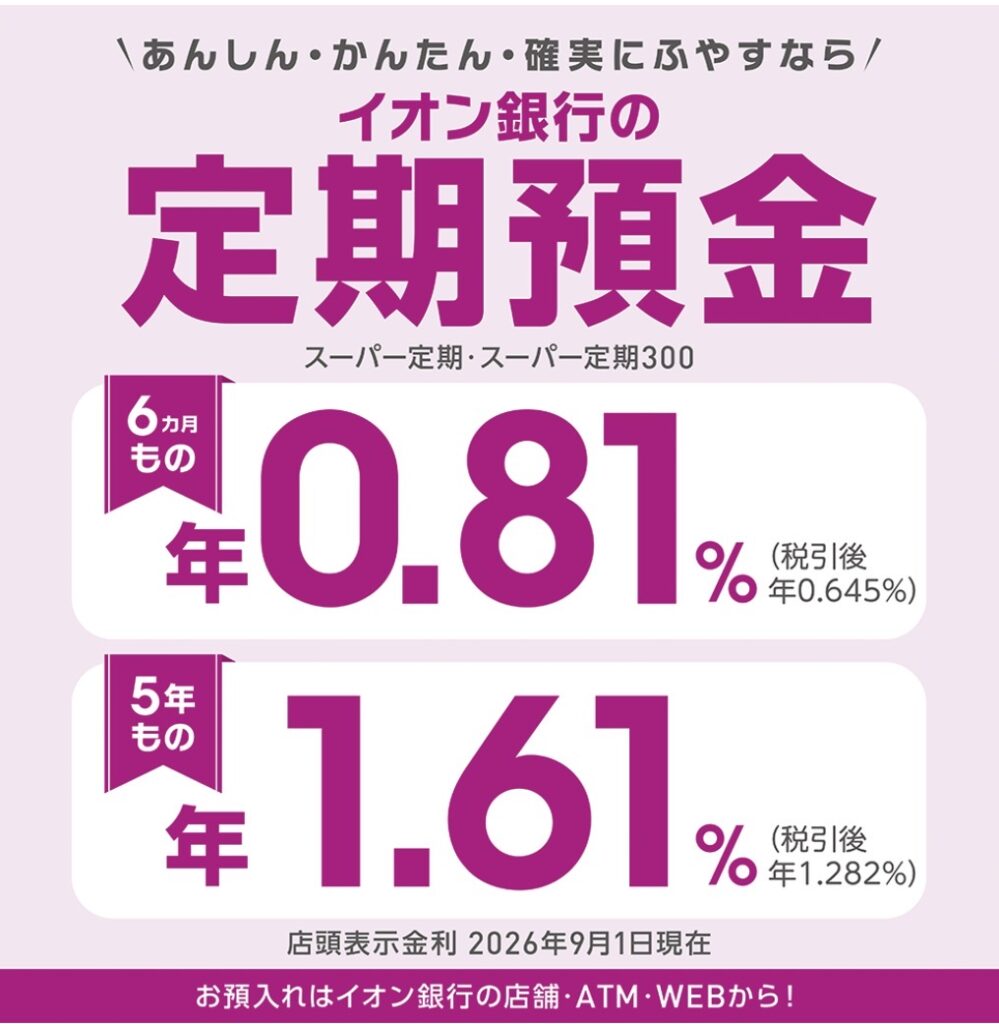
2011年に私が契約したときは0.3%。
それが今回は1.61%。
同じイオン銀行の5年定期で比べると、金利はかなり違います。
そこで、長年そのままになっていた定期預金をいったん解約。
15年前は300万円でしたが、今回は少し金額を足して、
320万円
を改めて5年定期に預け直しました。
久しぶりに、
「定期預金に預ける意味があるかも」
と思える金利でした。
320万円を年1.61%で5年間預けるとどうなる?
せっかくなので、5年後にどのくらいになるのか計算してみました。
元金は、
3,200,000円。
金利は、
年1.61%。
単純に年1回複利として概算すると、5年間の税引前の利息は約、
266,000円。
ただし、定期預金の利息には税金がかかります。
税率は20.315%。
税金は概算で約54,000円。
ということは、税引後に残る利息は、
約212,000円。
5年後は、
320万円 → 約341万2,000円
になる計算です。
ざっくり5年後のイメージ
元金 320万円
税引前利息 約26万6,000円
税金 約5万4,000円
税引後利息 約21万2,000円
満期時:約341万2,000円
実際の受取額は銀行の利息計算方法や複利の扱い、端数処理などによって多少変わりますが、
「320万円を5年間置いておくと、税引後で20万円ちょっと増える」
くらいのイメージです。
ChatGPTに計算してもらった数値なので、
正確性は保証できません。
が、0.01%より確実に1.61%の価値はあるはず。
これを多いと思うか、少ないと思うか。
そこは人それぞれだと思います。
でも、このお金はもともと投資で大きく増やすためのお金ではありません。
何かあったときのために、減らさず持っておきたいお金。
それが5年間で20万円ほど増えるのであれば、わが家としては十分だと思いました。
0.3%→低金利で放置→1.61%。15年でずいぶん変わった
こうやって振り返ると、
2011年
300万円・5年・0.3%
↓
満期後もそのまま自動継続
↓
低金利の時代もほぼ放置
↓
2026年
320万円・5年・1.61%
という流れ。
「定期預金なんて一度預けたら終わり」
と思っていたけれど、やっぱり時々は金利を確認したほうがいいですね(笑)。
約10年間ほぼ放置していた私が言うのもなんですが。
投資を始めた今だからこそ、現金も持っておきたい
2011年の私は、投資をまったくしていませんでした。
今はNISAもiDeCoも企業型DCも利用しています。
それでも今回、生活防衛資金まで投資に回そうとは思いませんでした。
投資で育てるお金。
現金で守るお金。
どちらもあっていい。
むしろ投資を始めた今のほうが、
「値動きしないお金がある安心感」
を感じるようになった気がします。
この320万円は、できればこれからも使わずに済むのが一番。
でも、本当に何かあったときには、
「うちにはこれがある」
と思えるお金として残しておきたいと思っています。
まとめ|15年間守ってきた生活防衛資金を、もう一度5年定期へ
2011年に夫と決めた、
「300万円は何かあったときのために残しておこう」
というルール。
あれから15年。
途中、定期預金をほったらかしにしてしまった期間も長かったけれど(笑)、このお金を使わずに残してこられました。
そして今回、320万円にして改めて5年定期へ。
金利は年1.61%。
5年後には、税引後でざっくり341万円ほどになっている計算です。
NISAもする。
iDeCoもする。
でも、現金も持っておく。
わが家には、このくらいがちょうどいいのかなと思っています。
そして今度こそ。
5年後の満期は忘れずにチェックします(笑)。
最後まで読んでくださり、ありがとうございました。
日々、ことはびより
ことは
コメント